
Fiscal Guardian · PR
ICMS-ST em Paraná por NCM
Confira a regra aplicável ao seu produto, à operação e à vigência antes de confiar no cálculo do ERP. Reúna as fontes e compare planilhas ou XMLs no Fiscal Guardian.
Sem cartão · um teste por CNPJ elegível · até 20 NCMs
Consulta oficial em Paraná
Obrigações da operação e consulta à legislação
A página de ICMS-ST da Fazenda do Paraná apresenta obrigações principais e acessórias. O serviço de consulta à legislação reúne normas e respostas a consultas tributárias.
Além do valor calculado, confira a responsabilidade pelo recolhimento e as obrigações documentais da operação na fonte estadual. Corrigir o cadastro não substitui essa conferência.
Fontes consultadas em 23/10/2026. Consulte o texto vigente para a data da operação; estas orientações não substituem a legislação.
O que reunir para conferir o ICMS-ST
1. Produto e enquadramento
NCM, descrição técnica e CEST quando aplicável. O código sozinho não substitui a conferência da descrição e do enquadramento legal.
2. Operação e vigência
UF de origem, destino em Paraná, data da operação e regime tributário. Confira também a responsabilidade pelo recolhimento.
3. Parâmetros e evidências
Base de cálculo, MVA original ou ajustada quando aplicável, alíquotas e adicionais confirmados na fonte. Guarde a referência que justificou cada parâmetro.
Não publicamos uma tabela genérica de alíquotas ou MVA para todo o estado: sem produto, operação e fonte confirmada, o resultado permanece pendente de validação.
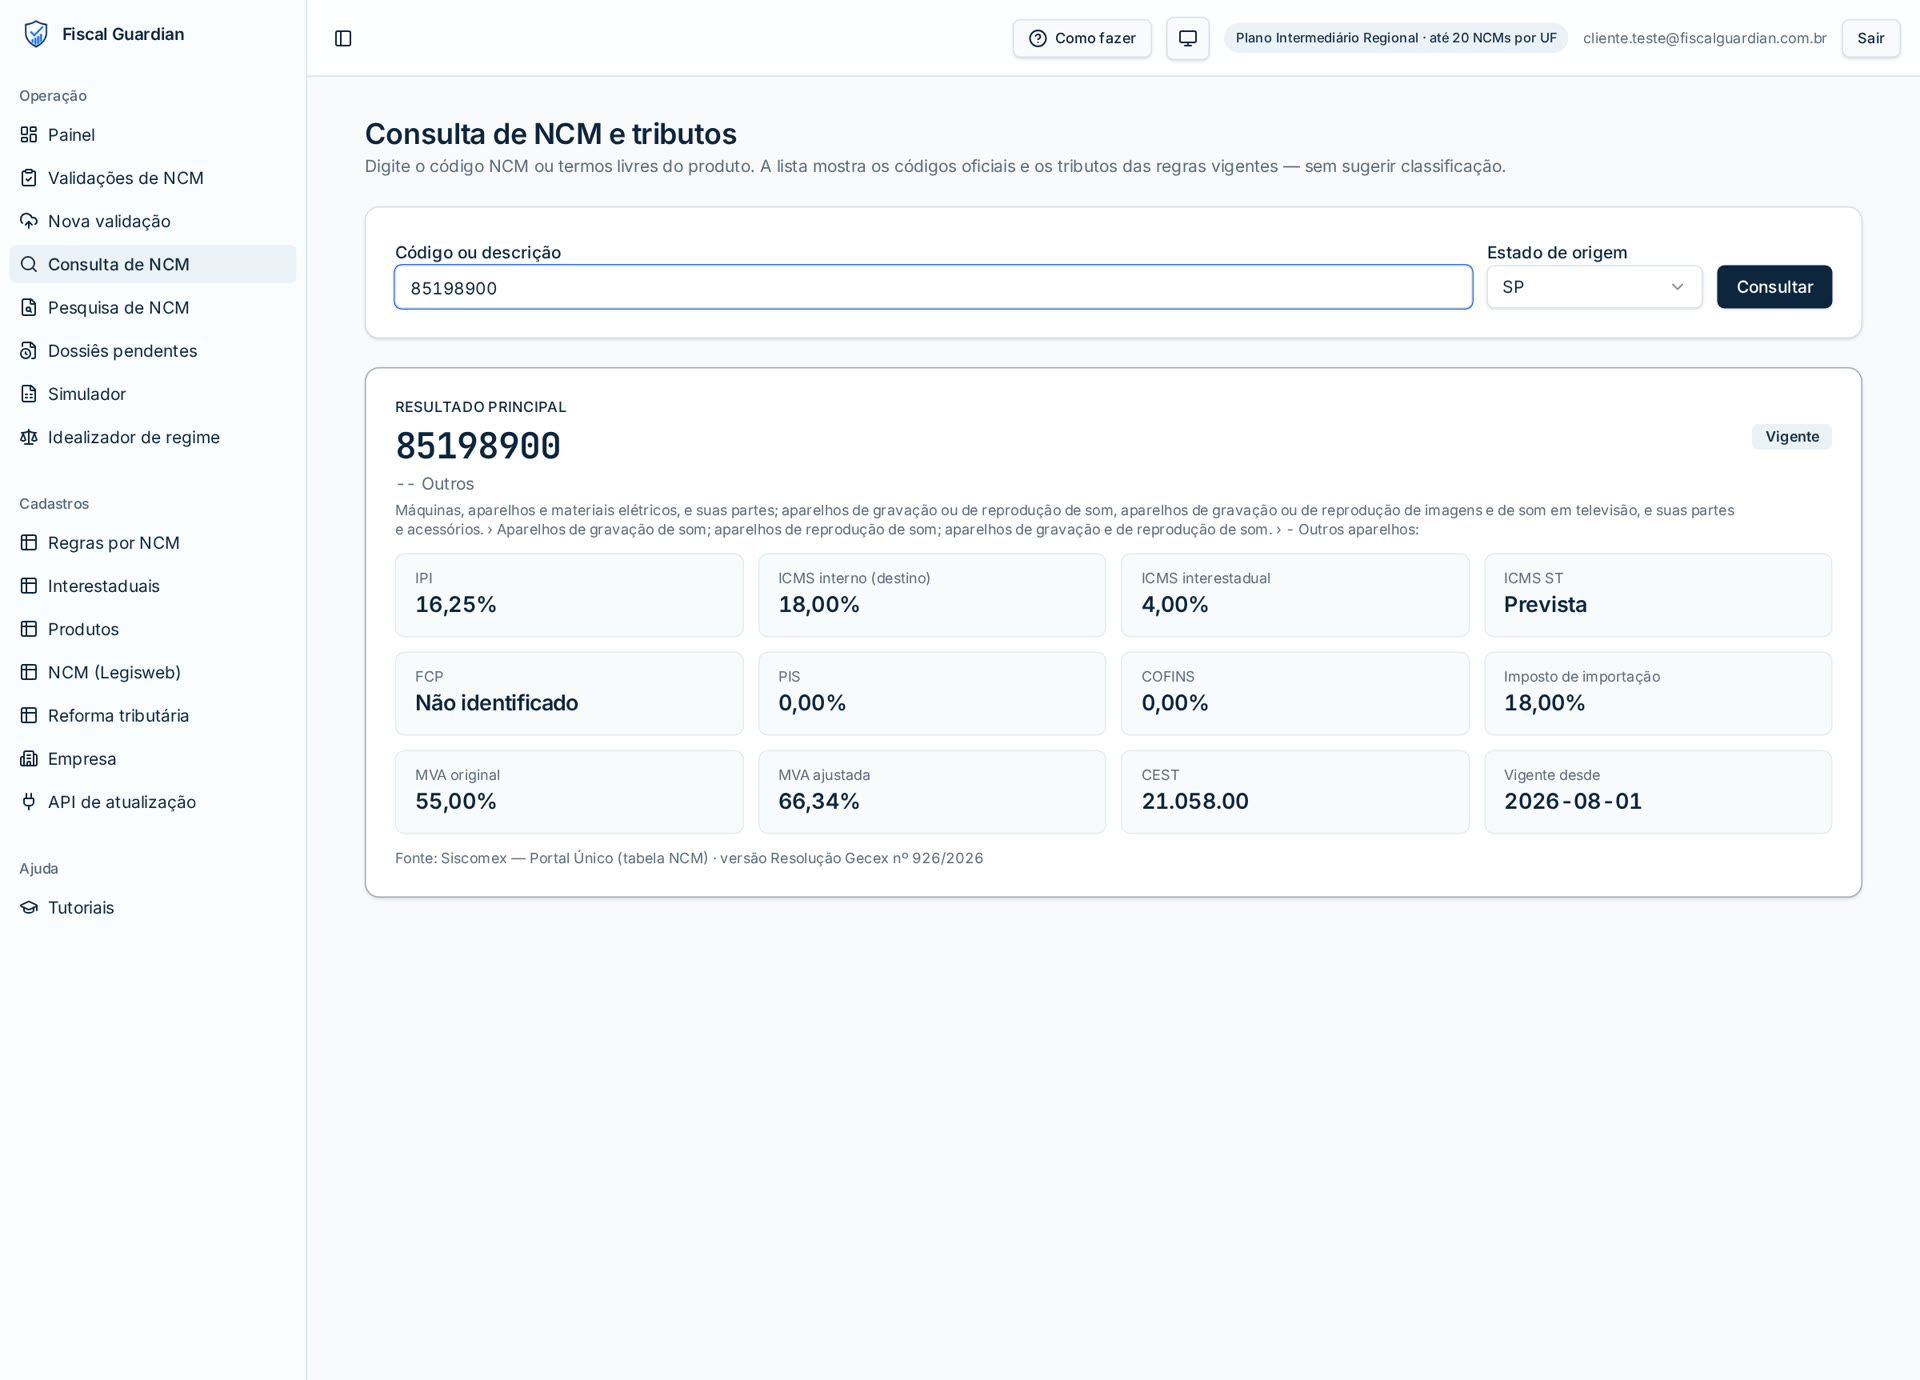
Veja a consulta de NCM e tributos no sistema
Revise o cadastro de produtos, consulte as referências por UF e leve as divergências ao contador responsável. Recursos e limites variam conforme o plano.
Mais de 100 NCMs por UF ou mais de 3 UFs de origem? Consulte uma proposta Bureau sob medida.
Dúvidas sobre ICMS-ST em Paraná
O Fiscal Guardian não é um escritório de contabilidade e não emite parecer técnico próprio. É uma plataforma tecnológica e um motor de diagnóstico. Recomendamos que todos os documentos gerados pela plataforma sejam submetidos à validação e à auditoria de um contador ou escritório de contabilidade.